一、なぜ今、日本の不動産市場を改めて研究する必要があるのか
近年、日本の不動産市場は国内外の投資家から継続的に注目されている。特に東京、大阪といった中核都市は、成熟した都市インフラ、安定した賃貸需要、比較的整備された法制度、そして長期的な資産保全能力を背景に、アジアの不動産投資市場における重要な選択肢としての地位を確立しつつある。海外投資家にとって、日本の不動産は単なる物件購入にとどまらず、一つの資産配分の手段としての意味を持つ。
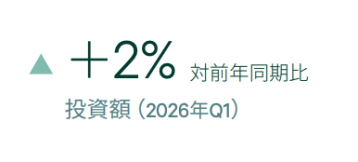
CBRE Japanが発表した「Japan Investment MarketView Q1 2026」によれば、2026年第1四半期における日本の商業用不動産投資額は2兆430億円に達し、前年同期比2%増となり、第1四半期として過去最高を記録した。このデータは、世界経済や金融環境に不確実性が存在する中でも、日本の不動産市場が高い投資活発度を維持していることを示している。
しかし、「前年比2%増」という数字だけを見ていては、市場の背後にあるより複雑な変化を見落としてしまう。2026年、日本の不動産市場は同時にいくつかの重要な変化に直面している。日本の金利は上昇を続けており、資金調達コストが上昇している。海外投資家による投資額は前年比で減少しており、海外資金が一方的に流入し続けているわけではないことを示している。同時に、日中関係を含む国際的な地政学的要因も、一部の個人投資家に様子見の心理を生じさせている。
したがって、現時点で日本の不動産市場を研究する上で重要なのは、単に市場が上昇しているかどうかを判断することではなく、金利上昇、資金構造の変化、そして地政学的な心理の高まりという背景の中で、日本の不動産がなぜ依然として投資魅力を維持できているのかを、さらに深く分析することである。
本稿は、2026年第1四半期の日本不動産投資データを基礎とし、金利変化、資金源、資産クラスの分化、そして地政学的要因を組み合わせて、日本の不動産市場が持つ真のレジリエンス(強靭性)を分析し、一般投資家が現在の日本市場の投資価値をどのように理解すべきかを論じる。
二、データの表面:投資額は前年比2%増、しかし本当の焦点は「増加」そのものではない
出典:CBRE Japan, Japan Investment MarketView Q1 2026.
CBRE Japanが発表した「Japan Investment MarketView Q1 2026」によれば、2026年第1四半期における日本の商業用不動産投資額は2兆430億円に達し、前年同期比2%増となり、第1四半期として過去最高を記録した。表面的に見れば、このデータは日本の不動産投資市場が依然として拡大を続けていることを示しているが、これを単に「市場が引き続き過熱している」と理解するのは、あまりにも単純な分析と言わざるを得ない。
まず、2%という前年比の伸び率自体は、決して高い水準ではない。急成長を遂げている一部の市場と比較すれば、この数字だけで日本の不動産市場が急拡大していると言うことはできない。この数字がより重要な意味を持つのは、むしろ次の点にある。すなわち、金利上昇、資金調達コストの上昇、海外投資家による投資額の減少、そして国際情勢の不確実性の高まりという逆風の中にあっても、日本の商業用不動産投資総額は明確な後退を見せず、逆に過去最高水準を維持しているという事実である。
したがって、このデータで本当に注目すべきなのは「2%増加した」という点そのものではなく、市場が圧力のかかる環境下でも依然として強いレジリエンスを示しているという点である。言い換えれば、現在の日本の不動産市場の特徴は、単純な高成長ではなく、不確実性が高まる状況下でも資金を惹きつけ続け、比較的高い取引規模を維持していることにある。
これはまた、現在の日本の不動産投資のロジックが、もはや「低金利」「海外資金の流入」「日本資産の安定性」といった単純な説明だけでは語れなくなっていることを示している。投資額が過去最高を更新した背景には、国内機関投資家の資金による下支え、中核都市における資産の希少性、安定した賃貸需要、そして資産クラスごとのパフォーマンスの分化といった、複数の要因が同時に作用している可能性がある。
三、資金構造:海外投資家は減少するも、国内資金が市場を下支え
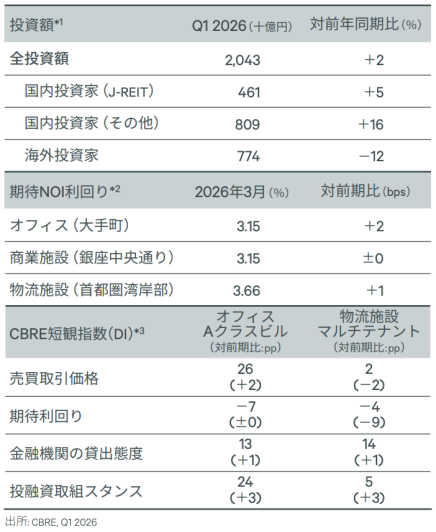
2026年第1四半期の日本の商業用不動産投資額をさらに分解すると、市場成長の背後にある資金構造は、表面的なデータ以上に注目すべき点であることが分かる。CBRE Japanのデータによれば、2026年第1四半期の日本の商業用不動産の総投資額は前年比2%増となったが、投資家タイプ別のパフォーマンスは一様ではない。
データによれば、2026年第1四半期の日本の商業用不動産投資額は全体として増加した一方で、海外投資家による投資額は前年比12%減少した。これは、今四半期の市場成長が、海外資本の大規模な流入継続のみに依存したものではないことを示している。言い換えれば、海外資本は依然として日本の不動産市場における重要な参加者ではあるが、もはや市場全体の成長を説明する唯一の要因ではなくなっているということである。
これに対し、J-REIT(日本の不動産投資信託。主に資金を募りオフィスビル、住宅、物流施設、ホテルなど収益型不動産に投資するため、その投資動向は日本の国内機関投資家の不動産市場への姿勢を反映する)による投資額は前年比5%増、そしてその他の国内投資家による投資額は前年比16%増となった。この変化は、2026年第1四半期において、日本の国内資金がより明確な下支え役を果たしたことを示している。特に、その他の国内投資家の増加幅は市場全体の伸び率を明らかに上回っており、日本国内の機関、企業、その他の資本主体がより積極的に不動産投資に参加していることを表している。
これまで日本の不動産市場を分析する際、多くの見方は「海外資金が日本に流入している」「円安が海外資本を惹きつけている」「外国人投資家がコア資産を買い入れている」といった点を強調してきた。これらの要因は確かに存在するが、海外資金の視点のみから日本の不動産市場を説明しようとすると、日本国内資本の受け皿としての能力を見落としてしまう。2026年第1四半期のデータは、海外投資家による投資額が前年比で減少したにもかかわらず、日本市場が明確な冷え込みを見せることなく、J-REITと国内投資家の増加によって全体の取引規模を維持したことを示している。
これは、日本の不動産市場が持つ重要な特徴を反映している。すなわち、市場の安定性は必ずしも海外資本のみに依存しているわけではなく、より分散した資金構造から生まれているということである。海外資本、J-REIT、国内機関、そしてその他の国内投資家が、共に市場需要を構成している。ある種類の資金が短期的に変動しても、他の資金源がそれを下支えする可能性があり、市場全体の変動リスクを低減させる効果がある。
一般投資家にとって、日本の不動産市場が注目に値するかどうかを判断する際、「外国人がまだ買っているかどうか」だけを見るべきではなく、短期的なニュースの心理だけを見るべきでもない。より重要なのは、市場が持続的な資金の受け皿能力を持っているかどうかを観察することである。もし市場が海外資金のみによって牽引されているのであれば、外部環境の変化によって投資熱が急速に冷え込む可能性がある。しかし、国内資金も積極的に流入しているのであれば、その市場自体が一定の内生的需要と投資価値を備えていることを意味する。
2026年第1四半期の日本の不動産投資市場における核心的な結論は次の通りである。海外投資家による投資額が前年比で減少する中でも、日本の国内資金が市場全体の投資額の増加を下支えした。こうした多元的な資金構造こそが、日本の不動産市場が不確実な環境下でも強靭性を保つことができている重要な理由の一つである。
四、金利変化:低金利の恩恵は薄れ、投資ロジックはより専門的に
出典:CBRE Japan, Japan Investment MarketView Q1 2026.
資金構造の変化に加え、金利の変化も2026年の日本の不動産市場を理解する上で重要な要素である。これまで長い間、日本の不動産が投資家を惹きつけてきた重要な理由の一つは、日本が長期にわたり低金利環境にあったことである。低い資金調達コストにより、投資家は融資を通じて収益型不動産を購入しやすくなり、賃料収入を通じて安定したリターンを得ることができた。
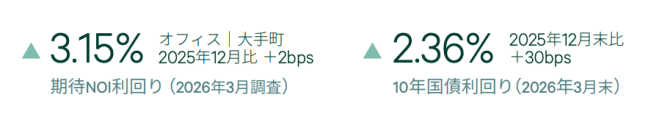
しかし、このロジックは今、変化しつつある。データによれば、2026年3月末時点で、日本の10年国債利回りは2.36%であった。同時期、東京大手町の優良オフィス資産の想定NOI利回りは3.15%であった。両者の間には依然として利回り差が存在するものの、その差はそれほど大きくなくなっている。
NOI利回りとは、不動産資産そのものが生み出す純営業収益率と理解することができる。すなわち、投資家がある不動産資産を購入した後、運営コストを差し引いて、その資産自体がどれだけの純収益を生み出せるかを示す指標である。一般的に、不動産のNOI利回りが国債利回りを明確に上回る場合、投資家は不動産の流動性リスクや運営リスクをより積極的に引き受けようとする。しかし、国債利回りが上昇すれば、不動産の利回りと国債利回りとの間の魅力の差は縮小することになる。
東京大手町のオフィス資産を例に取ると、想定NOI利回り3.15%と10年国債利回り2.36%の間の利回り差は約0.79ポイントである。この利回り差は、不動産が依然として収益面での優位性を持っていることを示しているが、投資家はもはや以前のように低金利環境だけに依存して明確なリターンを得ることはできなくなっている。
同時に、日本銀行は2026年6月に政策金利の目標を約1.0%まで引き上げており、これは日本の金融政策が超低金利環境から正常化へと向かっていることをさらに示している。不動産投資にとって、これは資金調達コストが今後も上昇し続ける可能性があり、投資家がプロジェクトの収益率、キャッシュフローの安定性、そして資産の質に対して求める水準もより高くなることを意味する。
今後より重要になるのは、資産そのものが安定した賃料収入を持っているか、所在エリアに長期的な需要があるか、物件に運営面での価値向上の余地があるか、そして資産が金利上昇による圧力に耐えられるかどうかである。これはまた、日本の不動産市場にリスクが存在しないわけではないことを示している。金利上昇は収益空間を圧縮し、投資家がプロジェクトを選別する基準も高めることになる。しかし別の見方をすれば、こうした変化は市場をより合理的なものへと導く効果もある。優良な立地、安定した賃貸契約、高い運営能力を持つ資産は、より資金の注目を集めやすくなる一方、立地が平凡で、賃料の伸びが弱く、運営能力が不足している資産は、その魅力が低下する可能性がある。
総じて言えば、日本の不動産は単純に低金利に依存して上昇を続けているのではなく、より専門的な選別段階に入りつつある。今後、日本の不動産に投資する上で重要なのは、もはや単に「日本の資産を買う」ことではなく、具体的な資産が安定したキャッシュフロー、長期的な需要、そして運営による価値向上の能力を備えているかどうかを判断することである。
五、資産クラスの分化:すべての不動産が投資に値するわけではない
CBRE Japanのデータによれば、2026年第1四半期の日本の商業用不動産投資額は全体として前年比2%増となったが、オフィスと商業施設への投資額は減少し、住宅、物流施設、ホテルへの投資額はいずれも二桁の伸びを記録した。これは、投資家がすべての不動産資産に対して同じ関心を持っているわけではなく、需要がより明確で、キャッシュフローがより安定しており、将来の成長ロジックがより明確な資産クラスをより選好していることを示している。
まず、ホテル資産の成長は、日本の観光業の回復と直接的な関係がある。近年、訪日外国人観光客数は増加を続けており、東京、大阪、京都、北海道などの地域におけるホテル需要は明らかに回復している。投資家にとって、ホテル資産は従来型の賃料収入に依存するだけでなく、観光消費、稼働率、客室単価とも連動している。観光需要が継続する限り、優良なホテル資産にはより大きな収益向上の余地が生まれる可能性がある。
次に、物流施設は、EC(電子商取引)の発展、サプライチェーンの再編、そして倉庫需要の増加による影響を受けている。オンライン消費と配送需要の増加に伴い、物流施設はもはや従来の倉庫にとどまらず、都市の消費、企業のサプライチェーン、そして配送効率をつなぐ重要なインフラとなっている。特に東京圏、大阪圏など人口と消費が集中するエリアでは、立地の良い物流資産が依然として強い魅力を持っている。
第三に、住宅資産の安定性は依然として高い。オフィスや商業施設と比較して、住宅需要は日常生活の需要により近い。東京などの中核都市は、安定した人口の流動、雇用機会、そして賃貸需要を有しており、中核エリアの住宅資産は一般的に高い耐変動性を備えている。一般投資家にとっても、住宅系資産は理解しやすく管理しやすいため、日本の不動産投資において依然として重要な資産クラスであり続けている。
これに対し、オフィスや商業施設が直面する判断はより複雑である。オフィス資産は企業の働き方、テナントの需要、賃料の伸びる力に影響を受ける。商業施設は消費行動の変化、観光客の構成、オンライン消費による代替などの要因に影響を受ける。したがって、これらの資産クラスに機会がないわけではないが、より立地、テナントの質、運営能力、そして資産の更新能力に依存する度合いが高い。
2026年の日本の不動産市場の特徴は、「すべての資産が買うに値する」ということではなく、より明確な構造的分化の段階に入っているということである。今後の投資機会は、東京など中核都市の優良な住宅資産、観光回復に支えられたホテル資産、EC・サプライチェーン需要に牽引される物流施設、そして運営による価値向上の余地を持つ資産に、より集中していくと考えられる。
日本の不動産市場は依然として魅力を持っているが、機会は均等に分布しているわけではない。投資家は「日本の不動産は安定している」という理由だけで盲目的に購入すべきではなく、資産クラス、所在都市、賃貸需要、そして運営能力に基づいて具体的に判断する必要がある。本当に注目すべきなのは、すべての不動産ではなく、持続的にキャッシュフローを生み出し、長期的な需要に支えられた優良資産である。
六、地政学的な焦点:日中関係の不確実性は心理に影響するが、投資を完全に左右するものではない
市場データや金利の変化に加え、地政学的要因も現在の日本の不動産市場を研究する上で無視できない背景である。特に日中関係に不確実性が存在する場合、一般投資家はニュース、世論、そして国家関係をめぐる心理の影響を受けやすく、日本市場への投資に抵抗感を抱くことがある。
一般投資家にとって、国境を越えた投資にはもともと情報の非対称性が存在する。そこに両国関係の緊張、貿易摩擦、あるいは社会的な世論の変化が重なれば、投資家は当然より慎重にならざるを得ない。不動産は取引金額が大きく流動性が低い資産であるため、一般投資家は外部の不確実性に直面した際、様子見を優先する傾向がある。
しかし、専門的な投資の観点から見れば、地政学は不動産市場の投資価値を直接的に決定するものではない。プロの投資家がより重視するのは、資産そのものが持続的にキャッシュフローを生み出せるかどうかである。これには、賃貸需要が安定しているか、金利や資金調達コストがコントロール可能か、為替が参入機会をもたらすか、市場の流動性が十分か、法制度が透明であるか、そして資産に将来的な価値向上の余地があるかといった要素が含まれる。
つまり、一般投資家は「国家関係の良し悪し」に判断を左右されやすい一方、プロの投資家は地政学をあくまでリスク要因の一つとして捉え、唯一の判断基準とはしない。資産の収益ロジックが成立し続ける限り、資本は短期的な心理だけを理由に市場から完全に撤退することはない。
地政学的リスクが存在しないわけではない。日中間ではレアアース供給をめぐる経済摩擦が報じられており、日本企業も重要原材料の供給リスクについてより注意を払うようになっている。これは、日中関係の不確実性が企業の見通しや市場心理に確かに影響を与えていることを示しており、間接的に投資家の日本の経済環境に対する判断にも影響を及ぼす可能性がある。
一方で、CBREの調査によれば、東京はアジア太平洋地域における国境を越えた不動産投資先として、7年連続で最も人気のある市場となっている。資本市場の行動から見れば、日本の不動産は地政学的リスクによってその魅力を失ってはいない。これは、機関投資家にとって、東京の低い負債コスト、中核都市の需要、市場の透明性、そして資産の安定性が、依然として強い魅力を持ち続けていることを示している。
地政学は投資家の心理に影響を与え、一部の投資家の参入ペースにも影響を及ぼすが、日本の不動産の長期的な投資価値を完全に決定するものではない。資産の価値を本当に決定するのは、依然として不動産が持続的に安定したキャッシュフローを生み出せるかどうか、所在都市に長期的な需要があるかどうか、そして投資家が合理的な価格で優良資産に参入できるかどうかである。一般投資家にとって、日本の不動産に投資する際、日中関係などの外部リスクを完全に無視すべきではないが、短期的な心理だけを理由に市場全体を否定すべきでもない。より合理的なアプローチは、地政学をリスク評価の一部として位置づけつつ、資産そのものに立ち返り、賃料、立地、利回り、運営能力、そして長期的な需要を分析することである。
七、日本の不動産を支える長期的な力:都市の需要と地価
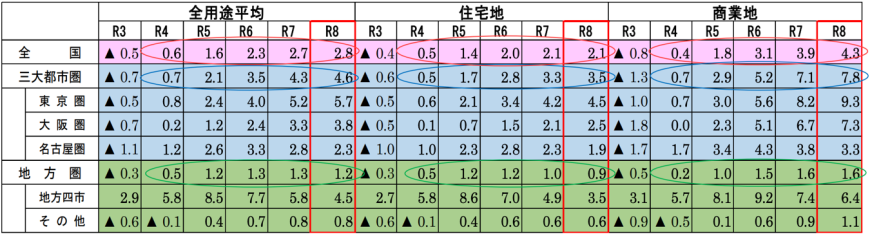
日本の不動産市場の魅力は、短期的な投資額の増加だけから生まれているのではなく、中核都市が持つ長期的な需要の下支えからも生まれている。日本国土交通省が発表した「令和8年地価公示」によれば、2026年、日本全国の全用途平均、住宅地、商業地はいずれも5年連続で上昇した。そのうち、全国全用途平均は2.8%上昇、住宅地は2.1%上昇、商業地は4.3%上昇した。これは、日本の地価が全体として上昇トレンドを維持しており、短期的あるいは個別的な現象ではないことを示している。
要因を見ると、商業地の上昇は主にホテル、店舗、オフィス賃料、そして都市再開発の需要と関係している。一方、住宅地の上昇は、東京圏、大阪圏などの中核エリアにおける居住需要、交通の利便性、そして人口の流動と関係している。つまり、日本の不動産が持つ長期的な下支え力は、単純な市場の投機から生まれているのではなく、都市そのものが持つ実需から生まれているのである。
したがって、日本の不動産の価値を判断する際、短期的なニュースや単一四半期の投資額だけを見るのには限界がある。資産が所在する都市に安定した人口、賃貸需要、そして長期的な発展余地があるかどうかを見る必要がある。投資家にとって、本当に注目すべきなのは、依然として東京、大阪などの中核エリアであり、実需に裏付けられた優良資産である。
八、投資家への示唆:日本市場をどう見るべきか
現在、日本の不動産市場を判断する上で、国家関係、短期的なニュース、あるいはSNS上の世論だけを見ることには限界がある。日中関係、為替の変化、そして金利上昇は投資家の信頼感に影響を与えるが、これらの要因だけで一つの不動産資産に投資する価値があるかどうかを単独で決定することはできない。
同様に、「日本の不動産は安定しているから何でも買える」と単純に考えることもできない。日本の不動産市場内部にはすでに明確な分化が生じており、都市、立地、資産クラスによってパフォーマンスは異なる。東京の中核エリアの住宅と、一般的な地方都市の住宅は、同じ投資ロジックではない。ホテル、物流、オフィス、商業施設も、それぞれ異なるリスクと収益の源泉を持っている。
投資家が日本の不動産を判断する際には、五つの指標に重点を置くべきである。
第一は立地である。資産が東京、大阪などの中核都市に位置しているか、交通、雇用、生活インフラに近いかどうかは、長期的な価値に直接影響する。 第二は賃貸需要である。不動産投資は最終的にキャッシュフローに帰着するため、所在エリアに安定した賃借人がいるかどうかは、資産の安全性を判断する鍵となる。 第三は利回りである。投資家は、賃料収益、資金調達コスト、そして将来の保有コストを比較する必要があり、単に価格が上昇しているかどうかだけを見るべきではない。 第四は資産クラスである。住宅、ホテル、物流、オフィス、商業施設は、それぞれ異なる投資ロジックを持っており、同一の基準で判断することはできない。 第五は今後の運営能力である。日本の不動産投資は購入だけにとどまらず、賃貸、管理、修繕、改修、そして将来の出口戦略も含まれる。運営能力を伴わない資産は、たとえ購入価格が高くなくても、長期的な収益を形成することが難しい場合がある。
投資家にとって本当に重要なのは、市場の心理に追随することではなく、資産そのものが長期的な保有価値を備えているかどうかを理解することである。
九、結論:より合理的な投資段階に入る日本の不動産
総合的に見ると、2026年の日本の不動産市場における注目点は、投資額が前年比2%増加したという事実そのものではなく、金利上昇、海外投資家による投資額の減少、そして地政学的不確実性の高まりという背景の中でも、市場が一定のレジリエンスを維持し続けているという点にある。投資額が第1四半期として過去最高を記録したことは、日本の不動産市場が外部圧力によって明確に冷え込んではいないことを示している。
資金構造の観点から見ると、海外投資家による投資額は前年比で減少したものの、J-REITとその他の国内投資家の増加が、市場全体の規模を下支えした。これは、日本の不動産市場が海外資本に完全には依存しておらず、国内資金による受け皿能力を備えていることを示している。金利環境の観点から見ると、日本の低金利の恩恵は薄れつつあり、投資家はもはや資金調達コストの優位性だけに依存してリターンを得ることはできず、資産の質、賃料収入、そして長期的な運営能力により注目する必要がある。
資産クラスの観点から見ると、日本の不動産市場にはすでに明確な分化が生じている。住宅、物流、ホテルなどの資産は依然として強い需要に支えられている一方、オフィスや商業施設は立地、テナントの質、そして運営能力により依存している。したがって、今後の日本の不動産における機会は均等に分布するのではなく、中核都市、優良資産、そして安定したキャッシュフローを持つプロジェクトに集中していくと考えられる。
地政学的要因は一般投資家の心理に影響を与え、一部の資金の参入ペースを変化させる可能性もある。しかし長期的に見れば、日本の不動産投資の価値を本当に決定するのは、依然として都市の需要、賃貸の基盤、資産の収益性、そして制度の安定性である。
日本の不動産はリスクがないわけではなく、すべての資産が投資に値するわけでもない。市場はより合理的で専門的な段階に入りつつある。一般投資家にとって、日本市場への投資は、短期的なニュースや「日本の不動産は安定している」といった単純な判断だけに頼るべきではなく、具体的な都市、具体的な資産、そして具体的なキャッシュフローに立ち返り、真に長期的な価値を備えた優良資産を選ぶべきである。
十、参考資料(References)
1. 日本国土交通省(MLIT) 「令和8年地価公示」 https://www.mlit.go.jp/totikensangyo/content/001985434.pdf 日本全国の地価、住宅地、商業地、および中核都市の地価変化の分析に使用。
2. CBRE Japan Japan Investment MarketView Q1 2026 https://www.cbre.co.jp/en/insights/figures/japan-investment-marketview-q1-2026 2026年第1四半期の日本商業用不動産投資額、資金構造、資産クラスの変化、およびNOI利回りの分析に使用。
3. Bank of Japan Change in the Guideline for Money Market Operations, June 2026 https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260616a.pdf 日本の金利上昇、金融政策の正常化、および資金調達環境の変化の分析に使用。
4. Reuters Asia Pacific real estate net buying intentions hit 4-year high, survey shows https://www.reuters.com/world/asia-pacific/asia-pacific-real-estate-net-buying-intentions-hit-4-year-high-survey-shows-2026-02-03/ 東京が依然としてアジア太平洋地域における重要な国境を越えた不動産投資先であることの説明に使用。
5. Reuters Corporate Japan’s rare-earth warnings get louder as China keeps the spigot closed https://www.reuters.com/world/china/corporate-japans-rare-earth-warnings-get-louder-china-keeps-spigot-closed-2026-07-06/ 日中関係および地政学的要因が市場心理と企業の見通しに与える影響の説明に使用。
6. JLL Japan Japan Market Dynamics Q1 2026 https://www.jll.com/en-jp/insights/market-dynamics/japan 日本の不動産投資市場、オフィス、物流、ホテルなどの資産クラスの動向に関する補足情報として使用。
7. Savills Japan Savills Japan Research Reports 日本の住宅、ホテル、および投資市場の動向分析の補足情報として使用。